Kfz-Versicherung für Privatkunden

Kfz-Versicherung, die wirklich zu Dir und Deinem Auto passt.

Ob neues Fahrzeug oder bestehender Vertrag: Wir prüfen, welche Absicherung zu Deinem Auto, Deiner Nutzung und Deinen persönlichen Anforderungen passt.

Beratungstermin vereinbaren

Bestehenden Vertrag vorhanden? Lade Versicherungsschein oder Beitragsrechnung direkt bei Deiner Anfrage hoch.

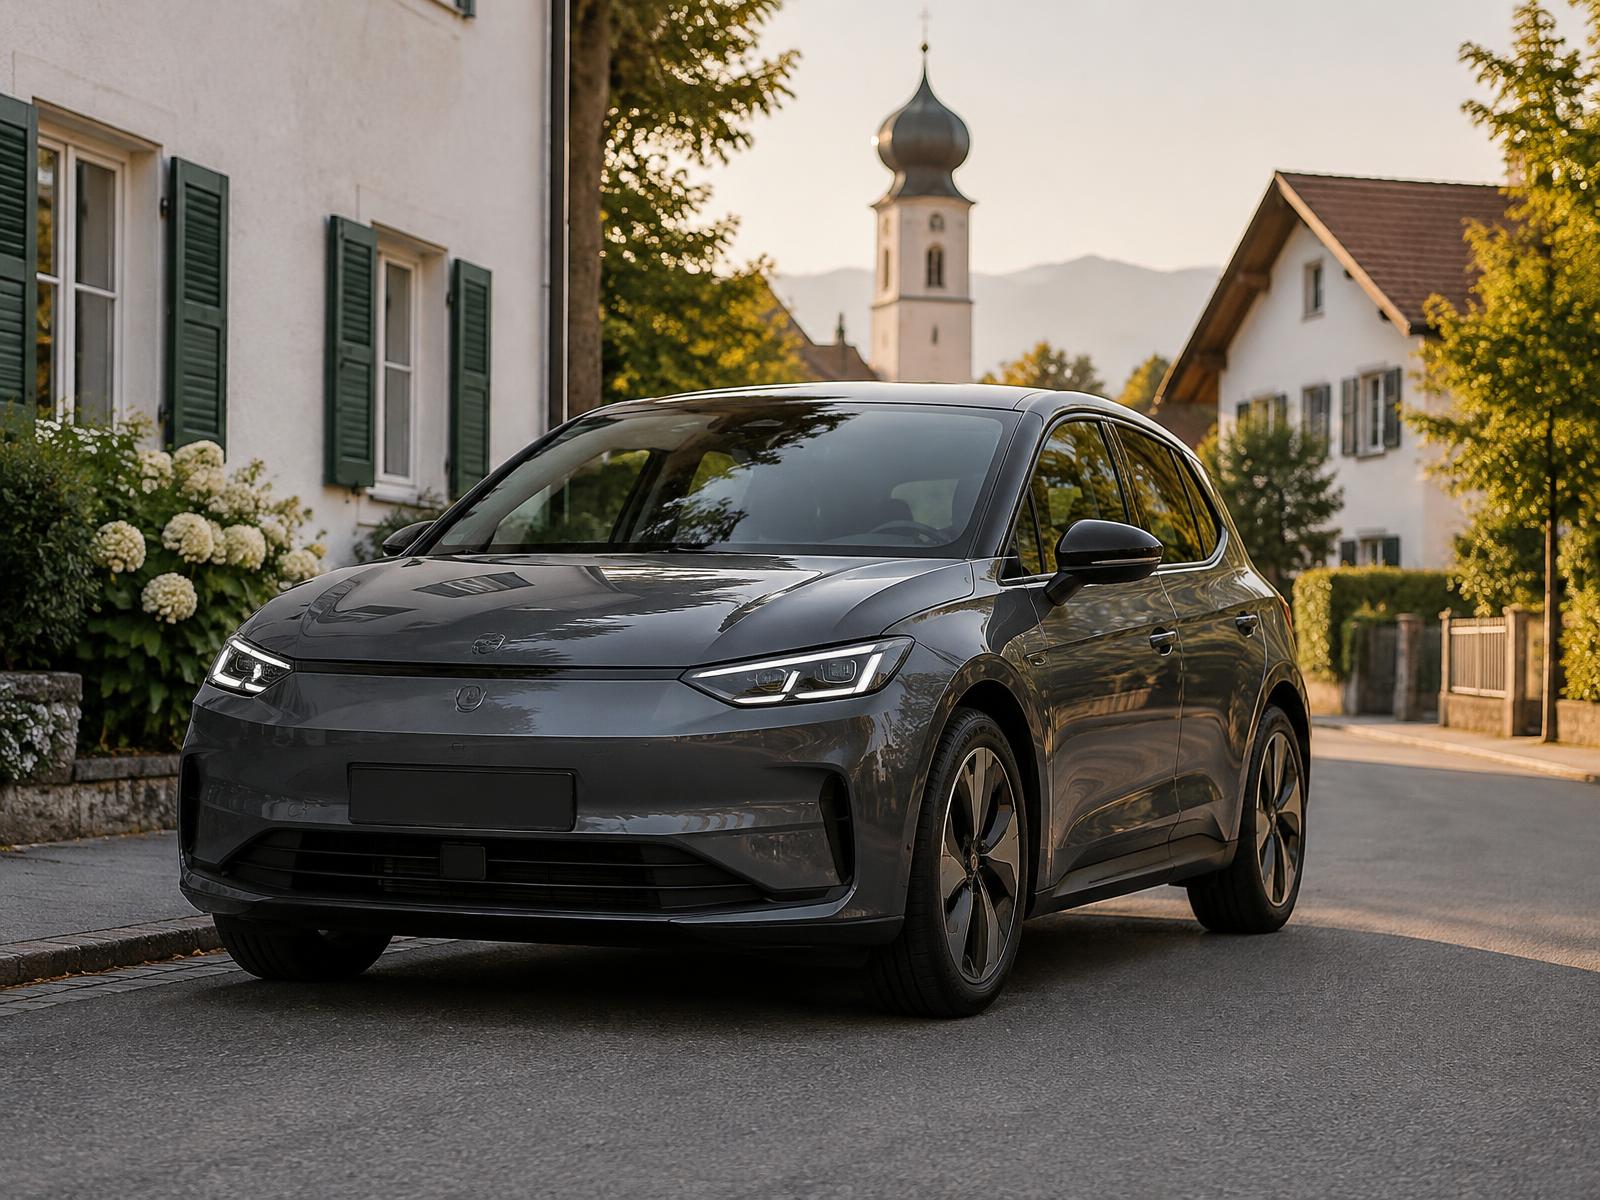
Moderner dunkelgrauer Pkw in einer ruhigen Wohnstraße im Abendlicht
Dein Einstieg

Worum geht es bei Dir?

Persönliche Beratung

„Du möchtest Deine Situation direkt besprechen.“

Termin vereinbaren
Grundlagen

Was gehört zu einer Kfz-Versicherung?

Kfz-Haftpflicht

Grundsätzlich vorgeschrieben

Die Kfz-Haftpflicht übernimmt grundsätzlich berechtigte Schadenersatzansprüche Dritter, wenn mit dem versicherten Fahrzeug Personen-, Sach- oder Vermögensschäden verursacht werden.

Gleichzeitig prüft der Versicherer Ansprüche und wehrt unberechtigte Forderungen im Rahmen des Vertrags ab.

Die Kfz-Haftpflicht ist für zulassungspflichtige Fahrzeuge grundsätzlich vorgeschrieben.

Teilkasko

Optional

Je nach Tarif können unter anderem versichert sein:

  • Diebstahl
  • Brand
  • Explosion
  • Sturm
  • Hagel
  • Überschwemmung
  • Glasbruch
  • Zusammenstoß mit Tieren
  • Tierbiss
  • Tierbiss-Folgeschäden
  • Kurzschluss

Umfang und Leistungsgrenzen unterscheiden sich je nach Versicherer und Tarif.

Vollkasko

Optional

Ergänzend zur Teilkasko können abhängig vom Vertrag unter anderem abgesichert sein:

  • Selbst verursachte Unfallschäden am eigenen Fahrzeug
  • Vandalismusschäden

Der konkrete Leistungsumfang ergibt sich aus dem jeweiligen Vertrag.

Leistungsdetails

Nicht nur Haftpflicht, Teilkasko oder Vollkasko entscheiden.

Kfz-Tarife können auf den ersten Blick ähnlich wirken und sich trotzdem deutlich im Leistungsumfang unterscheiden.

  • Deckungssummen
  • Grobe Fahrlässigkeit
  • Zusammenstoß mit Tieren
  • Tierbiss und Folgeschäden
  • Neupreisentschädigung
  • Kaufpreisentschädigung
  • GAP-Deckung
  • Eigenschäden
  • Auslandsschadenschutz
  • Schutzbrief
  • Fahrerschutz
  • Mallorca-Deckung
  • Werkstattbindung
  • Freie Werkstattwahl
  • Sonderausstattung
  • Rabattretter
  • Schadenservice

Welche Leistungen sinnvoll sind, hängt unter anderem von Fahrzeugwert, Nutzung und Deinem persönlichen Sicherheitsbedürfnis ab.

Wer fährt Dein Auto?

Der Fahrerkreis kann Einfluss auf Tarif und Vertragsgestaltung haben. Typische Situationen sind:

  • Fahrzeug wird nur selbst gefahren
  • Partner fährt mit
  • Kinder fahren das Fahrzeug
  • Fahranfänger
  • Mehrere Fahrer
  • Gelegentliche weitere Fahrer

Die Angaben sollten der tatsächlichen Nutzung entsprechen.

Wie wird Dein Fahrzeug tatsächlich genutzt?

Auch die Nutzung spielt für den Vertrag eine Rolle. Typische Punkte:

  • Jährliche Fahrleistung
  • Arbeitsweg
  • Freizeitfahrten
  • Urlaubsfahrten
  • Regelmäßige Langstrecken
  • Gelegentliche geschäftliche Nutzung

Wenn sich die Nutzung verändert, können Vertragsangaben angepasst werden müssen.

Leasing- oder Finanzierungsfahrzeug?

Bei Leasing- oder finanzierten Fahrzeugen können besondere Anforderungen an den Versicherungsschutz bestehen. Relevante Themen können sein:

  • Vollkasko
  • Selbstbeteiligung
  • GAP-Deckung
  • Reparaturvorgaben
  • Anforderungen des Leasing- oder Finanzierungspartners

Was im Einzelfall passt, hängt von Deinem Vertrag mit dem Leasing- oder Finanzierungspartner ab.

Kfz-Versicherung für Elektroautos

Bei Elektro- und Hybridfahrzeugen können zusätzliche Leistungsmerkmale relevant sein – je nach Tarif zum Beispiel:

  • Hochvoltbatterie
  • Akku
  • Tierbiss-Folgeschäden
  • Kurzschluss
  • Überspannung
  • Ladekabel
  • Mobile Ladegeräte
  • Abschleppen bei leerem Akku
  • Akkuentsorgung
  • Wallbox, soweit tariflich eingeschlossen

Diese Leistungen sind nicht automatisch in jedem Tarif enthalten.

Kfz Quick Check

Der pinksurance Kfz Quick Check

Du hast bereits eine Kfz-Versicherung? Dann lass uns einen Blick darauf werfen.

1

Vertrag hochladen

Versicherungsschein oder aktuelle Beitragsrechnung senden.

2

Wir prüfen wichtige Eckdaten

Zum Beispiel Beitrag, Fahrzeug, Nutzung, Fahrerkreis, Fahrleistung, Selbstbeteiligung, Kasko, Werkstattbindung und Zusatzleistungen.

3

Du erhältst eine Einschätzung

Wir prüfen, ob eine genauere Betrachtung oder ein Vergleich sinnvoll sein könnte.

Eine günstigere oder bessere Lösung lässt sich nicht in jedem Fall finden – manchmal passt der bestehende Vertrag bereits gut.

Unverbindliche Anfrage

Kfz-Versicherung anfragen

Ein paar Angaben genügen. Wenn Du einen bestehenden Vertrag hast, lade gern Versicherungsschein oder Beitragsrechnung hoch.

Du möchtest lieber direkt sprechen?

Worum geht es?

Optional · PDF, JPG oder PNG · max. 10 MB pro Datei, bis zu 5 Dateien.

Nicht benötigte persönliche Angaben kannst Du vor dem Upload schwärzen. Unterlagen werden geschützt gespeichert und sind nur für pinksurance abrufbar.

Unverbindliche Anfrage.

Guter Zeitpunkt

Wann sollte man seine Kfz-Versicherung überprüfen?

Es gibt keinen festen Termin – aber typische Situationen, in denen sich ein Blick auf den Vertrag lohnen kann.

Neues Fahrzeug
Fahrzeugwechsel
Änderung des Fahrerkreises
Veränderte Kilometerleistung
Umzug
Leasing oder Finanzierung
Beitrag verändert sich
Vertrag wurde längere Zeit nicht überprüft
Gewünschter Leistungsumfang hat sich verändert
Ablauf

So läuft die Beratung ab

01

Anfrage senden

Online, telefonisch oder per Termin.

02

Situation klären

Fahrzeug, Nutzung und Anforderungen besprechen.

03

Lösungen prüfen

Geeignete Versicherungslösungen vergleichen und einordnen.

04

Umsetzung

Auf Wunsch Begleitung bei Antrag und Vertragswechsel.

Beratungstermin vereinbaren
Häufige Fragen

Häufige Fragen zur Kfz-Versicherung

Ist eine Kfz-Haftpflichtversicherung Pflicht?

Für zulassungspflichtige Fahrzeuge ist eine Kfz-Haftpflichtversicherung in Deutschland grundsätzlich vorgeschrieben. Ohne sie kann ein Fahrzeug in der Regel nicht zugelassen werden. Teil- und Vollkasko sind dagegen freiwillige Ergänzungen.

Wann ist eine Teilkasko sinnvoll?

Das hängt unter anderem von Fahrzeugwert, Fahrzeugalter, Abstellort und Deinem persönlichen Sicherheitsbedürfnis ab. Die Teilkasko kann je nach Tarif zum Beispiel Diebstahl, Glasbruch, Sturm, Hagel oder Zusammenstöße mit Tieren abdecken. Eine pauschale Empfehlung gibt es nicht.

Was ist der Unterschied zwischen Teilkasko und Vollkasko?

Die Vollkasko umfasst in der Regel die Leistungen der Teilkasko und kann zusätzlich selbst verursachte Unfallschäden am eigenen Fahrzeug sowie Vandalismusschäden absichern. Der konkrete Umfang ergibt sich aus dem jeweiligen Vertrag.

Was bedeutet Werkstattbindung?

Bei Tarifen mit Werkstattbindung lässt Du Kaskoschäden in einer vom Versicherer vorgegebenen Partnerwerkstatt reparieren. Im Gegenzug kann der Beitrag niedriger sein. Bei freier Werkstattwahl entscheidest Du selbst. Welche Variante passt, hängt von Deinen Prioritäten ab.

Was ist eine GAP-Deckung?

Eine GAP-Deckung kann bei Leasing- oder finanzierten Fahrzeugen die Differenz zwischen dem Wiederbeschaffungswert und dem noch offenen Leasing- oder Kreditbetrag ausgleichen, etwa nach einem Totalschaden oder Diebstahl. Ob und in welchem Umfang sie enthalten ist, hängt vom Tarif ab.

Wer darf mein Auto fahren?

Das regelt der vereinbarte Fahrerkreis im Vertrag. Ist er zum Beispiel auf Dich oder Dich und Deinen Partner beschränkt, sollten andere Personen nur fahren, wenn der Vertrag das zulässt. Die Angaben sollten immer der tatsächlichen Nutzung entsprechen.

Was passiert, wenn sich meine jährliche Fahrleistung ändert?

Die Fahrleistung ist ein wichtiges Tarifmerkmal. Ändert sie sich deutlich, solltest Du das dem Versicherer mitteilen, damit die Vertragsangaben stimmen. Je nach Richtung kann sich der Beitrag dadurch verändern.

Was muss ich bei einem Leasingfahrzeug beachten?

Leasing- und Finanzierungspartner stellen häufig Anforderungen an den Versicherungsschutz, etwa eine Vollkasko, eine bestimmte Selbstbeteiligung oder Vorgaben zur Reparatur. Auch eine GAP-Deckung kann ein Thema sein. Maßgeblich sind die Vorgaben Deines Vertrags mit dem Leasing- oder Finanzierungspartner.

Gibt es Besonderheiten bei Elektroautos?

Ja, zum Beispiel beim Schutz der Hochvoltbatterie, bei Kurzschluss- und Überspannungsschäden, Ladekabeln oder dem Abschleppen bei leerem Akku. Diese Leistungen sind nicht automatisch in jedem Tarif enthalten und unterscheiden sich je nach Versicherer.

Kann pinksurance meinen bestehenden Vertrag prüfen?

Ja. Du kannst Deinen Versicherungsschein oder Deine aktuelle Beitragsrechnung hochladen. Wir schauen uns wichtige Eckdaten an und geben Dir eine Einschätzung, ob eine genauere Betrachtung oder ein Vergleich sinnvoll sein könnte. Eine günstigere oder bessere Lösung können wir nicht in jedem Fall versprechen.

Nutzt Du Fahrzeuge geschäftlich?

Für Firmenwagen, Transporter und mehrere gewerblich genutzte Fahrzeuge gelten häufig andere Anforderungen als bei einem privaten Pkw.

Zur Kfz-Versicherung für Unternehmen

Die Inhalte dieser Seite dienen der allgemeinen Information im Rahmen der Versicherungsberatung und -vermittlung durch pinksurance. Konkrete Bedingungen und Leistungsgrenzen hängen vom jeweiligen Versicherer und Tarif ab. Es erfolgt keine Rechts- oder Steuerberatung.