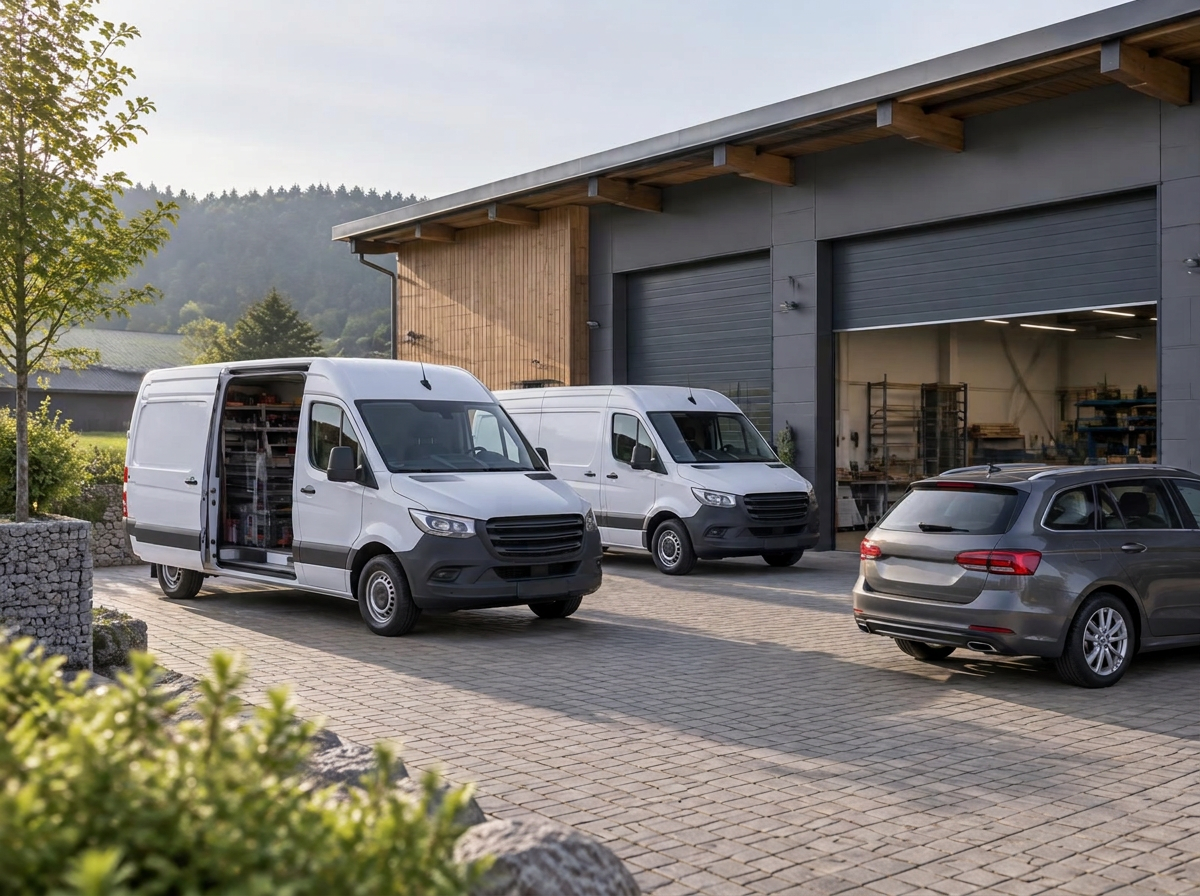
Ob einzelner Firmenwagen, Transporter oder mehrere Fahrzeuge im Betrieb: Wir prüfen Kfz-Versicherung und Vertragsstruktur passend zu Fahrzeugen, Fahrern und tatsächlicher Nutzung.
Bestehende Verträge können direkt bei der Anfrage hochgeladen werden.
Dein Einstieg
Welche Fahrzeuge möchtest Du absichern?
Gewerbliche Nutzung stellt andere Anforderungen.
Bei einem betrieblich genutzten Fahrzeug geht es nicht nur um Marke, Modell und Schadenfreiheitsklasse. Auch die tatsächliche Nutzung kann entscheidend sein – zum Beispiel:
Kundenbesuche
Außendienst
Werkverkehr
Baustellenfahrten
Materialtransport
Lieferverkehr
Montageeinsätze
Servicefahrten
Die konkrete Einstufung hängt vom Versicherer, Fahrzeug und der tatsächlichen Nutzung ab.
Wer sitzt am Steuer?
Diese Angaben können Auswirkungen auf Tarif und Vertragsgestaltung haben:
Fährt nur der Inhaber?
Fahren mehrere Mitarbeiter?
Wechseln Fahrer regelmäßig?
Gibt es junge Fahrer?
Werden Fahrzeuge verschiedenen Mitarbeitern zugeteilt?
Dürfen Fahrzeuge privat genutzt werden?
Hinweis: Wir beraten zum Versicherungsschutz, nicht zu arbeitsrechtlichen Fragen.
Transporter: Arbeitsplatz auf vier Rädern
Für viele Handwerker, Bauunternehmen und Dienstleister ist der Transporter ein zentraler Bestandteil des Betriebs. Fällt das Fahrzeug aus oder wird beschädigt, betrifft das häufig unmittelbar den Arbeitsalltag.
Kfz-Haftpflicht
Teilkasko
Vollkasko
Fahrerkreis
Kilometerleistung
Werkstattbindung
Schutzbrief bzw. Assistance-Leistungen
GAP bei Leasing
Sonderausstattung
Fest eingebautes Zubehör
Anhänger
Welche dieser Punkte versichert sind, hängt vom jeweiligen Vertrag ab – keiner davon ist automatisch enthalten.
Fahrzeug ≠ Inhalt
Werkzeug und Material im Transporter: mitversichert?
Nicht automatisch.
Die Kfz-Versicherung bezieht sich grundsätzlich auf das versicherte Fahrzeug und die vertraglich eingeschlossenen Leistungen. Werkzeuge, Maschinen, Waren, Materialien oder fremdes Eigentum im Fahrzeug können anderen Versicherungsbereichen zuzuordnen sein.
Deshalb betrachten wir bei gewerblichen Fahrzeugen auf Wunsch nicht nur das Auto, sondern auch die Risiken rund um den betrieblichen Einsatz.
Typischer Inhalt im Fahrzeug
Werkzeug
Mobile Maschinen
Messgeräte
Waren
Material
Kundenware
Technische Geräte
Mögliche weitere Versicherungsbereiche
Inhaltsversicherung
Werkzeuge & Maschinen
Transportversicherung
Betriebshaftpflicht
Welche Absicherung sinnvoll ist, hängt von Deinem Betrieb ab.
Kfz-Versicherung für Handwerker und Bauunternehmen
Im Handwerk und am Bau sind Fahrzeuge oft täglich im Einsatz – mit wechselnden Fahrern, Baustellen und viel Ausrüstung an Bord.
Bei Firmenwagen sollten Nutzung, Fahrerkreis und vertragliche Angaben sauber zueinander passen.
Fragen zur steuerlichen Behandlung von Dienstwagen oder zu arbeitsrechtlichen Regelungen sind nicht Gegenstand unserer Beratung.
Gewerbliches Leasingfahrzeug?
Mögliche relevante Themen:
Vollkasko
GAP-Deckung
Selbstbeteiligung
Reparaturvorgaben
Rückgabebedingungen
Anforderungen des Leasinggebers
Verbindlich sind die jeweiligen Vertragsbedingungen. Eine rechtliche Prüfung von Leasingverträgen erfolgt nicht.
Vertragsstruktur
Wenn aus einem Fahrzeug mehrere werden
Mit wachsendem Fuhrpark kann es sinnvoll sein, nicht mehr jedes Fahrzeug isoliert zu betrachten. Je nach Fahrzeuganzahl, Schadenverlauf und Versicherer kommen unterschiedliche Vertragsmodelle infrage.
Einzelverträge
Kann bei wenigen Fahrzeugen passend sein.
Kleinflottenlösungen
Je nach Versicherer und Voraussetzungen möglich.
Flottenmodelle
Für größere beziehungsweise entsprechend strukturierte Fuhrparks.
Die Voraussetzungen unterscheiden sich je nach Versicherer. Eine Flottenlösung ist nicht grundsätzlich günstiger.
Fuhrpark-Check
Der pinksurance Fuhrpark-Check
Bestehende Firmenfahrzeuge und Vertragsstruktur gemeinsam betrachten.
01
Bestehende Verträge senden
Versicherungsscheine oder Beitragsübersichten hochladen.
02
Fahrzeugbestand erfassen
Zum Beispiel Pkw, Transporter, Nutzfahrzeuge und Anhänger.
03
Nutzung und Fahrer betrachten
Einsatzbereich, Fahrerkreis, Jahresfahrleistung, Leasing und besondere Anforderungen.
04
Vertragsstruktur prüfen
Wir betrachten gemeinsam, ob die vorhandene Struktur noch zur aktuellen Unternehmenssituation passt.
Nicht immer ergibt sich eine günstigere Lösung – manchmal bestätigt der Check, dass die Struktur bereits gut passt.
Wenn ein Firmenfahrzeug ausfällt
Bei betrieblich genutzten Fahrzeugen kann neben dem eigentlichen Fahrzeugschaden auch die Organisation des Betriebs betroffen sein. Mögliche Themen bei der Tarifprüfung:
Reparatursteuerung
Werkstattbindung
Ersatzmobilität
Schutzbrief
Assistance-Leistungen
Schadenservice
Leistungen hängen vom jeweiligen Vertrag ab.
E-Fahrzeuge im Fuhrpark
Mögliche Themen je nach Tarif:
Hochvoltbatterie
Akku
Ladekabel
Mobile Ladegeräte
Abschleppen nach Entladung
Tierbiss-Folgeschäden
Überspannung
Wallbox
Akkuentsorgung
Diese Leistungen sind nicht standardmäßig in jedem Tarif enthalten. Risiken rund um Ladeinfrastruktur am Betriebsgelände betrachten wir auf Wunsch mit.
Zusammenhänge
Wir betrachten auf Wunsch mehr als nur das Fahrzeug.
Bei Firmenkunden hängen Risiken häufig zusammen. Ein Handwerksbetrieb besitzt einen Transporter, darin befinden sich Werkzeuge und Maschinen, Mitarbeiter nutzen das Fahrzeug und der Betrieb arbeitet auf fremden Grundstücken und Baustellen. Hier können neben der Kfz-Versicherung weitere Versicherungsbereiche relevant sein.
Antrag beziehungsweise Vertragsänderung begleiten und langfristiger Ansprechpartner bleiben.
Häufige Fragen
Häufige Fragen zur gewerblichen Kfz-Versicherung
Was ist der Unterschied zwischen privater und gewerblicher Kfz-Versicherung?
Bei gewerblich genutzten Fahrzeugen spielen neben Fahrzeug und Schadenfreiheit oft weitere Punkte eine Rolle – etwa Einsatzzweck, Fahrerkreis mit Mitarbeitenden, Fahrleistung, Einbauten oder die Vertragsstruktur bei mehreren Fahrzeugen. Wie ein Versicherer das einordnet, hängt vom jeweiligen Tarif ab.
Wann gilt ein Fahrzeug als gewerblich genutzt?
Das lässt sich nicht pauschal beantworten. Maßgeblich sind die Angaben im Antrag und die Definitionen des jeweiligen Versicherers. Wichtig ist, dass die angegebene Nutzung der tatsächlichen Nutzung entspricht.
Können mehrere Mitarbeiter ein Firmenfahrzeug fahren?
Das ist bei vielen Tarifen möglich. Entscheidend ist, wie der Fahrerkreis im Vertrag vereinbart ist. Die Angaben sollten der tatsächlichen Nutzung entsprechen.
Was ist bei wechselnden Fahrern zu beachten?
Bei wechselnden Fahrern sollte der vereinbarte Fahrerkreis alle tatsächlichen Fahrer abdecken – etwa auch junge oder neue Mitarbeitende. Wie das tariflich umgesetzt wird, unterscheidet sich je nach Versicherer.
Wie werden mehrere Firmenfahrzeuge versichert?
Möglich sind je nach Situation Einzelverträge, Kleinflottenlösungen oder Flottenmodelle. Welche Variante infrage kommt, hängt unter anderem von Fahrzeuganzahl, Schadenverlauf und Versicherer ab.
Ab wann kommt eine Flottenversicherung infrage?
Eine feste Fahrzeuganzahl gibt es nicht. Die Voraussetzungen unterscheiden sich je nach Versicherer. Ob eine Flottenlösung sinnvoll ist, lässt sich erst nach Betrachtung des konkreten Fahrzeugbestands einschätzen.
Sind Werkzeuge im Transporter über die Kfz-Versicherung versichert?
Nicht automatisch. Die Kfz-Versicherung bezieht sich grundsätzlich auf das Fahrzeug und die vertraglich eingeschlossenen Leistungen. Werkzeuge, Maschinen, Material oder Waren können anderen Versicherungsbereichen zuzuordnen sein.
Was ist eine GAP-Deckung?
Eine GAP-Deckung kann bei Leasing- oder finanzierten Fahrzeugen die Differenz zwischen Wiederbeschaffungswert und offenem Leasing- oder Kreditbetrag ausgleichen, etwa nach Totalschaden oder Diebstahl. Ob und in welchem Umfang sie enthalten ist, hängt vom Tarif ab.
Was muss bei einem Leasingfahrzeug beachtet werden?
Leasinggeber stellen häufig Anforderungen an den Versicherungsschutz, etwa Vollkasko, Selbstbeteiligung oder Reparaturvorgaben. Verbindlich sind die jeweiligen Vertragsbedingungen. Eine rechtliche Prüfung des Leasingvertrags erfolgt durch pinksurance nicht.
Können Anhänger mitversichert werden?
Anhänger werden je nach Art und Zulassung eigenständig oder im Rahmen bestimmter Vertragsmodelle versichert. Welche Möglichkeiten bestehen, hängt vom Versicherer und vom Anhänger ab.
Was ist bei Elektrofahrzeugen im Betrieb zu beachten?
Relevant können zum Beispiel Schutz der Hochvoltbatterie, Ladekabel, Überspannung oder Abschleppen nach Entladung sein. Diese Leistungen sind nicht automatisch in jedem Tarif enthalten.
Kann pinksurance bestehende Firmenverträge überprüfen?
Ja. Du kannst Versicherungsscheine oder Beitragsübersichten hochladen. Wir betrachten gemeinsam, ob Verträge und Struktur zu Deiner aktuellen Unternehmenssituation passen. Eine günstigere Lösung lässt sich nicht in jedem Fall versprechen.
Du suchst eine Versicherung für Dein privates Auto?
Versicherungsumfang und Leistungsgrenzen hängen vom jeweiligen Versicherer und Vertrag ab. pinksurance erbringt keine Rechts-, Steuer- oder arbeitsrechtliche Beratung.