Versicherungen für Gastronomie & Catering

Für Gäste da. Den Betrieb im Blick.

Vom Restaurant bis zum Cateringbetrieb: Eine passende Absicherung berücksichtigt mehr als die Haftpflicht. Dazu gehören Einrichtung und Waren ebenso wie Kühlgut, Ausfallzeiten, Transporte und digitale Betrugsrisiken.

Persönliche Beratung · Bestehende Verträge prüfen · Passende Lösungen vergleichen

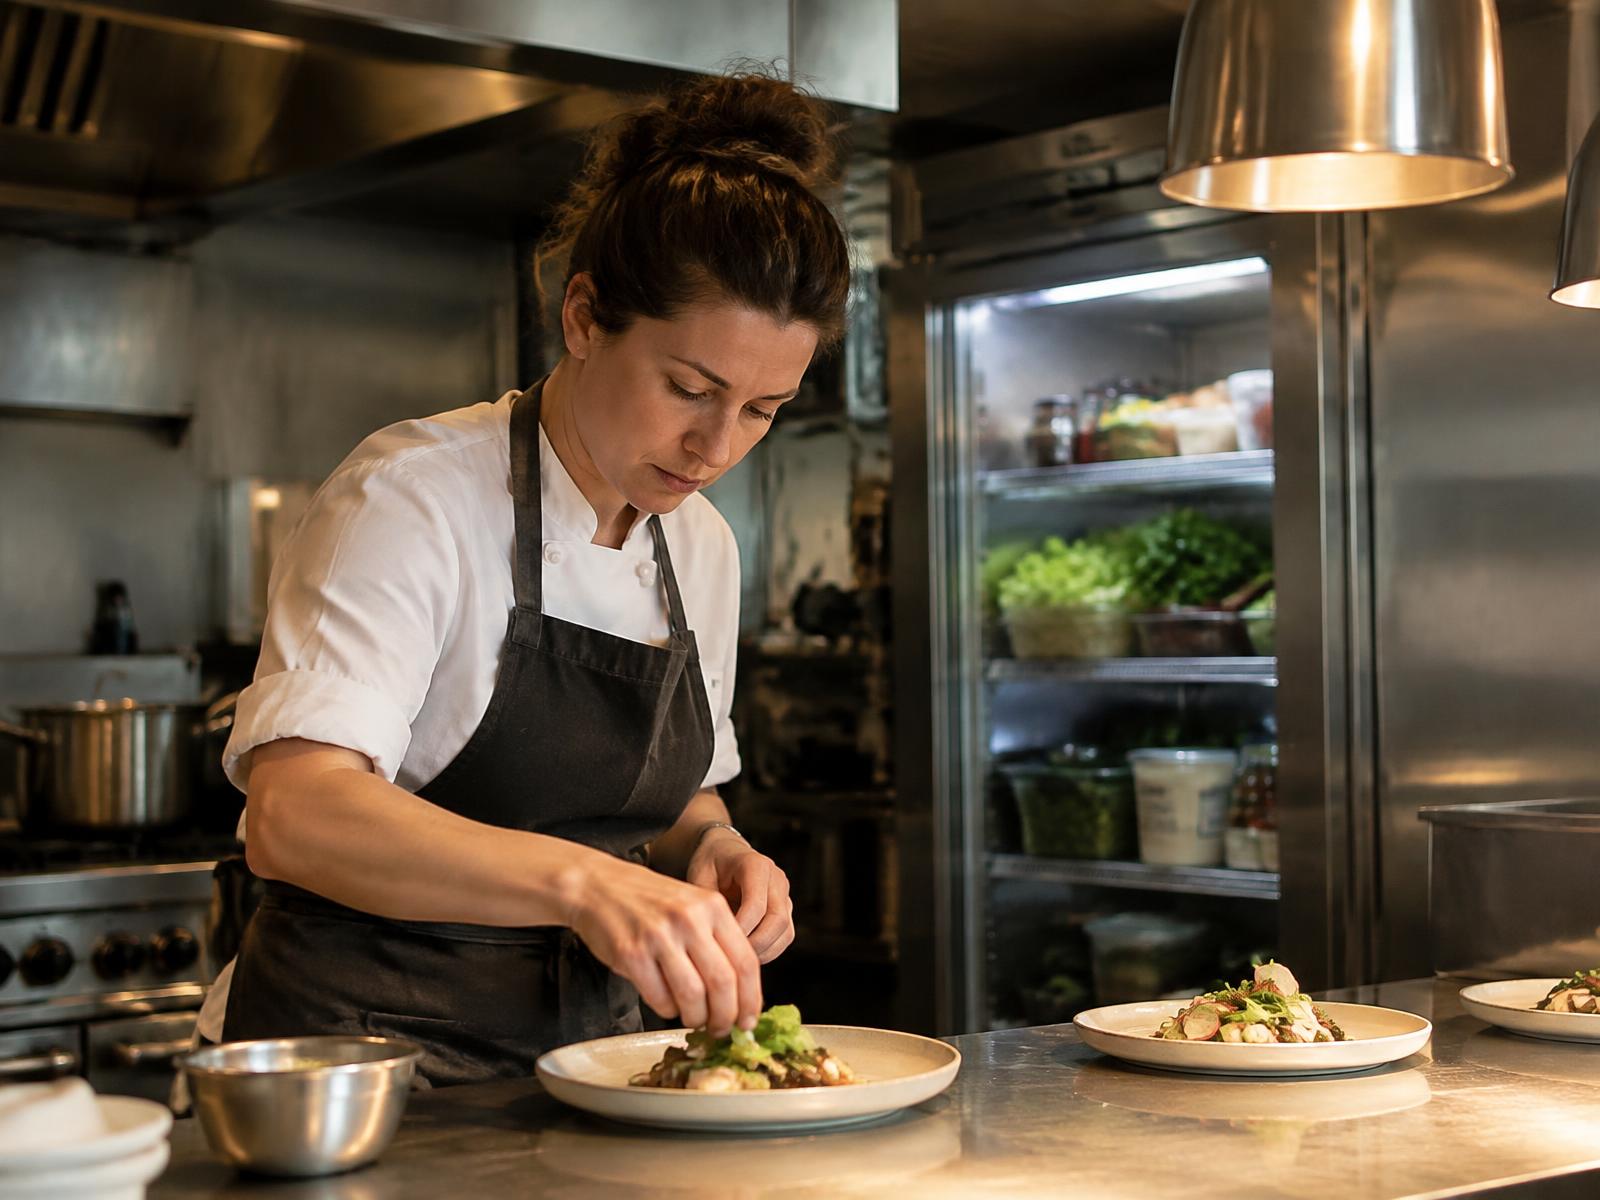
Köchin richtet in einer Restaurantküche Teller an, im Hintergrund ein gläserner Kühlschrank mit frischen Zutaten

Jeder Gastronomiebetrieb arbeitet anders.

Ein Café hat andere Abläufe als ein Partyservice. Für die Absicherung zählen deshalb die tatsächlichen Tätigkeiten, die eingesetzte Ausstattung und die Orte, an denen gearbeitet wird.

  • Restaurant & Gasthaus
  • Café & Bistro
  • Bar & Kneipe
  • Catering & Partyservice
  • Imbiss & Foodtruck
  • Lieferdienst

Was passiert, wenn etwas passiert?

Ein Schaden kann Gäste betreffen, die Ausstattung beschädigen oder den Betrieb unterbrechen. In der Beratung betrachten wir die einzelnen Risiken und ihr Zusammenspiel.

Wenn Gäste zu Schaden kommen

Ein Gast stürzt oder macht gesundheitliche Beschwerden nach dem Essen geltend. Die Betriebshaftpflicht sollte zu den tatsächlichen Tätigkeiten passen – einschließlich Catering, Lieferung oder Veranstaltungen, sofern diese angeboten werden.

Berechtigte Ansprüche regulieren und unberechtigte Forderungen abwehren – im vereinbarten Umfang.

Wenn Feuer oder Wasser Schäden anrichten

Ein Küchenbrand oder Wasser aus einer gebrochenen Leitung beschädigt Einrichtung und Vorräte. Hier geht es um den Schutz des Betriebsinhalts und bei eigenen Immobilien zusätzlich um das Gebäude.

Auch gemietete Räume, Einbauten und die Zuordnung der versicherten Sachen berücksichtigen.

Wenn der Betrieb stillsteht

Nach einem Sachschaden kann der Betrieb länger ausfallen. Wir prüfen, wie entgehender Gewinn und fortlaufende Kosten nach einem versicherten Schaden abgesichert sind und für welchen Zeitraum.

Betriebsunterbrechung und passende Entschädigungsdauer prüfen.

Wenn eine Schließung angeordnet wird

Für bestimmte infektionsschutzbedingte Maßnahmen kann eine Betriebsschließungsversicherung infrage kommen. Entscheidend sind die im Vertrag vereinbarten Auslöser, Leistungen und Ausschlüsse.

Kein pauschaler Schutz für jede behördliche Schließung.

Wenn unterwegs etwas beschädigt wird

Beim Catering oder auf Lieferfahrten können Waren, Geschirr und Ausstattung beschädigt werden. Wir prüfen den Schutz beim Transport sowie für eigene und gemietete Gegenstände.

Transportierte Sachen und das Fahrzeug getrennt betrachten.

Wenn ein Fahrzeug ausfällt

Lieferwagen, Anhänger oder Foodtruck gehören zum Betrieb? Dann berücksichtigen wir die tatsächliche Nutzung, den Fahrzeugschutz und die Zuordnung fest eingebauter Ausstattung.

Kfz-, Kasko- und weitere Deckungen passend aufeinander abstimmen.

Die Beispiele zeigen mögliche Risiken. Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich nach dem jeweiligen Vertrag.

Lebensmittel & Kühltechnik

Wenn die Kühlung ausfällt.

Frische Zutaten und vorbereitete Speisen sind Teil des täglichen Betriebs. Fallen Kühlgeräte oder die Stromversorgung aus, stellt sich die Frage: Was passiert mit den Waren – und wie geht es anschließend weiter?

  1. Die Ursache

    Technischer Defekt, Stromausfall oder Sachschaden: Wir prüfen, welche Auslöser der Vertrag berücksichtigt.

  2. Die betroffenen Waren

    Welche Lebensmittel und Vorräte müssen abgesichert sein – und wie hoch kann der Warenbestand tatsächlich sein?

  3. Die Folgen

    Neben dem Warenverlust betrachten wir mögliche Entsorgungskosten und eine anschließende Betriebsunterbrechung.

Bei Catering und Lieferbetrieb beziehen wir auch Kühlung und Waren unterwegs in die Prüfung ein.

Kühlgutverderb ist nicht automatisch bei jeder Ursache versichert. Maßgeblich sind die vereinbarten Bedingungen.

Cyberrisiken & Zahlungsbetrug

Eine manipulierte Rechnung kann reichen.

Nicht jeder digitale Schaden beginnt mit verschlüsselten Computern. Auch ein missbrauchtes E-Mail-Postfach, ausgetauschte Bankdaten oder eine gefälschte Zahlungsanweisung können einen Betrieb treffen.

  • Manipulierte Rechnungen und gefälschte Zahlungsanweisungen
  • Missbrauch von E-Mail-Postfächern
  • Gestohlene oder verschlüsselte Kunden- und Auftragsdaten
  • Ausfälle betrieblicher IT-Systeme
Beispielszenario

Das Catering ist geliefert, die Rechnung verschickt. Doch der Kunde überweist auf ein fremdes Konto: In der E-Mail-Kommunikation wurde die Bankverbindung manipuliert. Jetzt muss geklärt werden, wo die Manipulation passiert ist, wer den Schaden trägt und welcher Versicherungsschutz greift.

Wir prüfen, wie der Betrieb bei digitalen Angriffen und Betrugsfällen abgesichert ist. Je nach Ablauf können unterschiedliche Versicherungen oder Zusatzbausteine relevant sein – etwa Cyber- und Vertrauensschadendeckungen.

Rechnungs- und Zahlungsbetrug ist nicht automatisch durch jede Cyberversicherung versichert. Entscheidend sind Schadenhergang und Vertragsbedingungen.

Welche Besonderheiten gehören dazu?

Manche Themen werden erst beim genaueren Hinsehen sichtbar. Deshalb beziehen wir auch diese Punkte ein, soweit sie zum Betrieb passen.

  • Außenbewirtung, Biergarten und Terrassen
  • Eigene Veranstaltungen und fremde Veranstaltungsorte
  • Gemietete Technik, Geschirr und Ausstattung
  • Einbruchdiebstahl und Glasbruch
  • Überschwemmung und Rückstau
  • Technische Defekte an Geräten
  • Gewerblicher Rechtsschutz
  • Persönliche Absicherung der Inhaberin oder des Inhabers

Diese Punkte zeigen möglichen Prüfbedarf. Eine Mitversicherung ergibt sich jeweils erst aus dem vereinbarten Vertrag.

Porträt von Bettina Bayr, Versicherungsmaklerin bei pinksurance

Persönliche Beratung. Mit Blick fürs Detail.

Ich bin Bettina Bayr, Versicherungsmaklerin mit Schwerpunkt Gewerbeversicherungen. Durch meine Erfahrung in Maklerbetreuung und Underwriting kenne ich sowohl die Makler- als auch die Versichererperspektive.

Ich weiß, welche Informationen Versicherer zur Einschätzung eines Betriebs benötigen, und erkläre verständlich, worauf es bei Angeboten und Bedingungen ankommt.

Gemeinsam schauen wir auf den Betriebsalltag, bestehende Verträge und den Schutz, der dazu passt.

  1. 01

    Betrieb kennenlernen

  2. 02

    Absicherung prüfen und Angebote vergleichen

  3. 03

    Empfehlung gemeinsam besprechen

Wie ist der Betrieb aktuell abgesichert?

Ein paar Angaben reichen für den ersten Kontakt. Die Details klären wir anschließend persönlich.

Zusätzliche Tätigkeiten (optional)
Anlass der Anfrage (Pflichtfeld)
Gewünschte Themen (optional)

Mit dem Absenden der Anfrage wird kein Versicherungsvertrag abgeschlossen.

Häufige Fragen

Welche Versicherungen sind für Gastronomiebetriebe sinnvoll?

Das hängt unter anderem von Betriebsart, Ausstattung, Räumen und zusätzlichen Tätigkeiten ab. Wir betrachten Haftungsrisiken, Sachwerte und mögliche Ausfallzeiten sowie weitere Themen, die zum Betrieb passen.

Was ist der Unterschied zwischen Betriebsunterbrechung und Betriebsschließung?

Eine Betriebsunterbrechungsversicherung betrifft typischerweise finanzielle Folgen nach einem versicherten Sachschaden. Eine Betriebsschließungsversicherung kann bestimmte infektionsschutzbedingte Maßnahmen abdecken. Für beide sind die konkreten Vertragsbedingungen entscheidend.

Sind Kühlwaren bei einem Stromausfall versichert?

Das lässt sich nicht pauschal beantworten. Entscheidend ist, ob die Ursache und der daraus entstehende Kühlgutverderb im Vertrag eingeschlossen sind. Wir prüfen auch mögliche Grenzen und Voraussetzungen.

Sind Catering und Lieferfahrten automatisch mitversichert?

Das sollte ausdrücklich geprüft werden. Die Tätigkeiten müssen zur Betriebsbeschreibung passen. Zusätzlich können Waren und Ausstattung unterwegs sowie die eingesetzten Fahrzeuge unterschiedliche Deckungen benötigen.

Deckt eine Cyberversicherung manipulierte Rechnungen ab?

Nicht automatisch. Je nach Schadenhergang können Cyber-, Vertrauensschaden- oder besondere Betrugsdeckungen relevant sein. Wir prüfen die Bedingungen und die Abgrenzung der einzelnen Bausteine.

Können bestehende Verträge geprüft werden?

Ja. Gemeinsam schauen wir, ob die bestehende Absicherung zum heutigen Betrieb und den tatsächlichen Tätigkeiten passt.

Der Betrieb entwickelt sich. Die Absicherung auch?

Neue Ausstattung, ein zusätzlicher Lieferdienst oder die ersten großen Caterings: Eine Prüfung zeigt, ob bestehende Verträge noch zum Betriebsalltag passen.