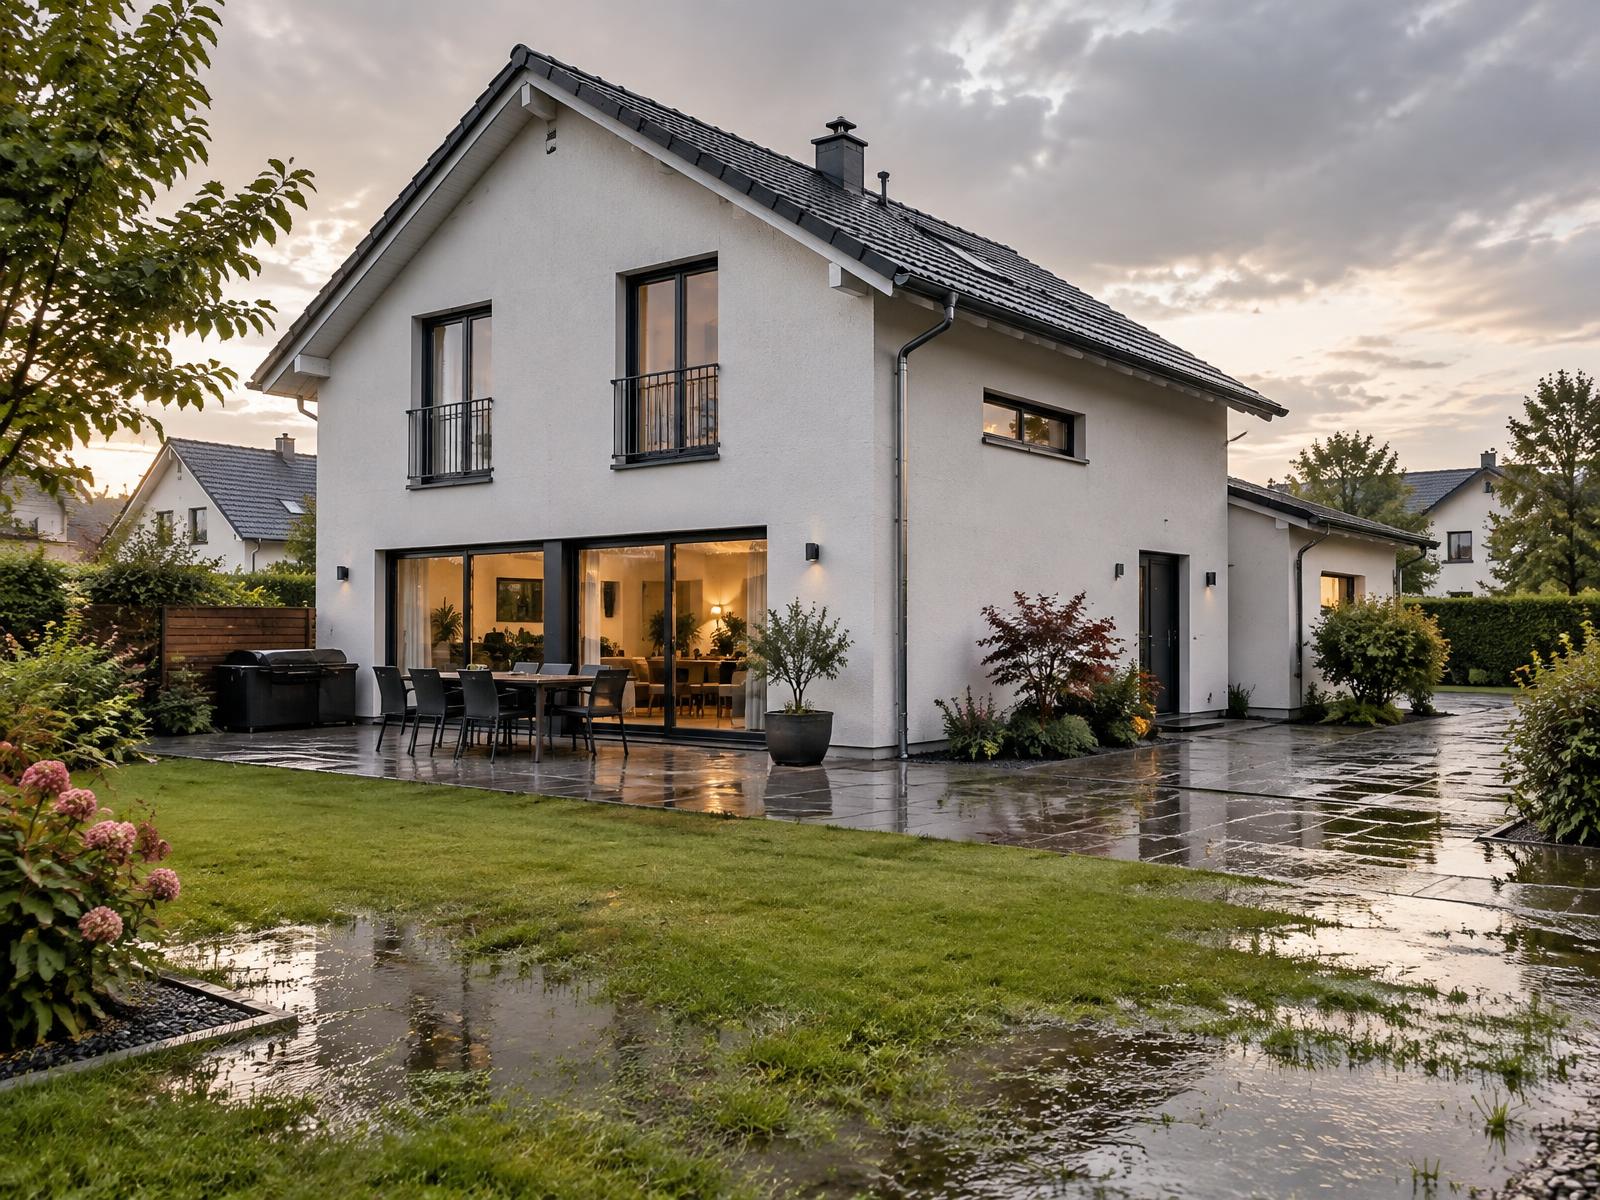
Wenn Starkregen und Naturgefahren dein Zuhause treffen.
Ein heftiges Unwetter kann innerhalb kurzer Zeit Keller, Wohnräume, Haustechnik und Hausrat beschädigen. Wir prüfen, wie dein Zuhause aktuell abgesichert ist und ob Naturgefahren in deinen Verträgen berücksichtigt sind.
Der pinksurance Elementar-Check betrachtet deine Wohngebäude- und Hausratversicherung und berücksichtigt dabei deine persönliche Wohnsituation.
Ein Schaden kann Gebäude und Hausrat gleichzeitig treffen.
Dringt Wasser in ein Gebäude ein, entstehen häufig nicht nur Schäden an Wänden oder Böden. Auch Heizung, Haustechnik, Möbel, Elektrogeräte und persönliche Gegenstände können betroffen sein.
Gebäude
Zum Gebäude können beispielsweise gehören:
Wände und Böden
Türen und Fenster
fest eingebaute Bestandteile
Heizungsanlage
Haustechnik
fest installierte Sanitäreinrichtungen
Welche Bestandteile tatsächlich versichert sind, richtet sich nach dem jeweiligen Vertrag.
Hausrat
Zum Hausrat zählen typischerweise bewegliche Gegenstände des privaten Haushalts, beispielsweise:
Möbel
Kleidung
Elektrogeräte
Haushaltsgeräte
persönliche Gegenstände
Vorräte
Auch hier richtet sich der konkrete Versicherungsschutz nach dem jeweiligen Versicherungsvertrag.
Keller & Nebenräume
Keller sind bei Starkregen, Überschwemmung und Rückstau häufig besonders gefährdet. Dort befinden sich oftmals:
Heizungsanlagen
Waschmaschine und Trockner
Gefrierschränke
Werkzeuge
Fahrräder
Vorräte
Möbel oder eingelagerte Gegenstände
Der Elementar-Check berücksichtigt deshalb ausdrücklich, wie Keller- und Nebenräume genutzt werden.
Naturgefahren
Elementarschutz bedeutet mehr als Hochwasser.
Eine Elementarversicherung kann verschiedene Naturgefahren berücksichtigen. Welche davon in deiner Wohngebäude- oder Hausratversicherung eingeschlossen sind, zeigt nur der konkrete Vertrag.
Starkregen
Große Niederschlagsmengen innerhalb kurzer Zeit können dazu führen, dass Wasser nicht ausreichend abfließen kann und Grundstücke oder Gebäude überflutet werden.
Überschwemmung
Wasser kann auf Grundstücke gelangen und in Keller oder Wohnräume eindringen.
Rückstau
Bei stark ausgelasteter Kanalisation kann Wasser über Ableitungsrohre zurück in ein Gebäude gelangen. Ob und unter welchen Voraussetzungen Schäden versichert sind, hängt vom Vertrag und den vereinbarten Voraussetzungen ab.
ErdbebenErdsenkungErdrutschSchneedruckLawinen
Welche Naturgefahren im konkreten Vertrag versichert sind, muss individuell geprüft werden. Der Elementar-Check gibt keine pauschalen Leistungsversprechen.
Was kann konkret passieren?
So können Elementarschäden im Alltag aussehen.
01
Wasser im Keller
Nach Starkregen dringt Wasser in den Keller ein. Dabei können Wohngebäude- und Hausratversicherung unterschiedliche Teile des Schadens betreffen.
Boden und Wände
Heizungsanlage
Waschmaschine
Möbel
eingelagerter Hausrat
02
Rückstau aus der Kanalisation
Starkregen überlastet die Kanalisation. Wasser dringt über Leitungen oder Abläufe in das Gebäude ein. Ob Schutz besteht, kann von mehreren Punkten abhängen:
Elementarschäden eingeschlossen?
Rückstau mitversichert?
vertragliche Voraussetzungen
berücksichtigte Schutzvorrichtungen
03
Wasser im Erdgeschoss
Wasser dringt von außen in Wohnräume ein. Der Schaden kann sich sowohl auf das Gebäude als auch auf den Hausrat verteilen.
Bodenbeläge
Türen
Wände
Küche
Möbel
Elektrogeräte
04
Die Heizung wird beschädigt
Wird eine Heizungsanlage im Keller durch eindringendes Wasser beschädigt, können neben der Reparatur der Technik weitere Schäden entstehen.
Schadenursache
Zuordnung zum Vertrag
vereinbarte Naturgefahren
Leistungsgrenzen
Wenn Wohnen vorübergehend nicht möglich ist
Ein größerer Elementarschaden kann dazu führen, dass Teile eines Hauses oder einer Wohnung zeitweise nicht genutzt werden können.
Je nach Versicherungsvertrag können Leistungen rund um notwendige zusätzliche Kosten oder Nutzungsausfälle vorgesehen sein.
notwendige Unterbringung
Mietausfall bei vermieteten Gebäuden
zusätzliche Wiederherstellungskosten
Welche Kosten übernommen werden und welche Grenzen gelten, richtet sich ausschließlich nach dem konkreten Versicherungsvertrag.
Je nach Wohnsituation
Nicht jeder benötigt denselben Versicherungsschutz.
Hauseigentümer
Relevant können insbesondere Wohngebäudeversicherung plus Elementarschutz und zusätzlich Hausratversicherung plus Elementarschutz sein. Damit können unterschiedliche Bereiche abgesichert werden.
Wohnungseigentümer
Bei Eigentumswohnungen kann das Gebäude über die Eigentümergemeinschaft versichert sein. Zu klären ist, wie das Gebäude abgesichert ist, ob Elementarschutz besteht und wie der eigene Hausrat geschützt ist.
Mieter
Mieter benötigen für das gemietete Gebäude keine eigene Wohngebäudeversicherung. Für Möbel, Kleidung, Elektronik, Haushaltsgeräte, Fahrräder und persönliche Gegenstände kann die Hausratversicherung relevant sein.
Versicherungsschutz überprüfen
„Elementarschutz vorhanden“ beantwortet noch nicht alle Fragen.
Auch wenn bereits ein Elementarbaustein vereinbart wurde, lohnt sich ein genauer Blick auf den Vertrag.
Besteht überhaupt Elementarschutz?
In welchem Vertrag ist er eingeschlossen?
Welche Naturgefahren sind versichert?
Ist Rückstau berücksichtigt?
Welche Selbstbeteiligung wurde vereinbart?
Gibt es besondere Voraussetzungen oder Obliegenheiten?
Passt die Wohngebäudeversicherung noch zum Gebäude?
Ist der Hausrat ausreichend berücksichtigt?
Gibt es relevante Leistungsbegrenzungen?
Wie werden Keller und Nebenräume genutzt?
Gibt es hochwertige Gegenstände oder besondere Risiken?
Gibt es Hinweise auf mögliche Deckungslücken?
Du erhältst eine nachvollziehbare Einschätzung deines bestehenden Versicherungsschutzes. Erst danach besprechen wir, ob überhaupt Anpassungsbedarf besteht.
Ein Blick in den Keller lohnt sich besonders.
Viele wichtige und wertvolle Dinge befinden sich ausgerechnet dort, wo eindringendes Wasser besonders schnell zum Problem werden kann.
Heizung
Haustechnik
Waschmaschine
Trockner
Gefrierschrank
Werkzeuge
Fahrräder
Vorräte
Möbel
Eingelagertes
Beim Elementar-Check fragen wir deshalb nicht nur nach dem Gebäude, sondern auch danach, wie Keller und Nebenräume tatsächlich genutzt werden.
„Bei uns gibt es keinen Fluss“ ist nicht die einzige relevante Frage.
Überschwemmungen können nicht nur durch Flüsse oder klassische Hochwasserereignisse entstehen. Auch Starkregen kann dazu führen, dass große Wassermengen innerhalb kurzer Zeit nicht ausreichend abfließen können.
Lage des Grundstücks
Geländeverlauf
Keller vorhanden?
Kellerabgänge
Lichtschächte
tiefliegende Türen und Fenster
Entwässerung
Nutzung von Kellerräumen
vorhandene Rückstausicherungen
Der Elementar-Check ist eine versicherungsfachliche Prüfung des Versicherungsschutzes und ersetzt keine technische Hochwasser- oder Gefahrenanalyse.
Einfach prüfen lassen
In drei Schritten zu mehr Klarheit
01
Angaben machen
Du gibst uns einige Informationen zu deinem Zuhause und deiner aktuellen Versicherung.
02
Verträge prüfen
Du kannst Wohngebäudeversicherung, Hausratversicherung und bestehenden Elementarschutz direkt hochladen oder später übermitteln.
03
Ergebnis besprechen
Du erhältst eine persönliche Einschätzung zum Aufbau deines Schutzes, berücksichtigten Naturgefahren, erkennbaren Lücken und möglichen Anpassungen.
Elementar-Check
Elementar-Check anfragen
Mit einigen Angaben können wir deinen bestehenden Versicherungsschutz gezielt prüfen.
Bestehende Unterlagen kannst du direkt hochladen oder alternativ an info@pinksurance.de senden.
Persönliche Beratung
Wir schauen nicht nur auf den Tarif, sondern auf deine tatsächliche Situation.
Beim Elementarschutz geht es nicht nur darum, ob ein bestimmter Baustein im Vertrag steht. Entscheidend ist, wie dein Zuhause genutzt wird, welche Werte vorhanden sind und wie Wohngebäude- und Hausratversicherung zusammenspielen.
Genau das betrachten wir gemeinsam beim Elementar-Check.
Bettina Bayr
Versicherungsmaklerin
Expertin für Gewerbeversicherungen (DVA)
Haftpflicht Underwriterin (DVA)
Persönlich in Bobingen, Schwabmünchen, Augsburg, Landsberg und Umgebung – sowie digital deutschlandweit.
Sind Elementarschäden automatisch in der Wohngebäudeversicherung versichert?+
Nicht zwingend. Welche Naturgefahren versichert sind, hängt vom jeweiligen Tarif und den vereinbarten Versicherungsbausteinen ab.
Brauche ich Elementarschutz auch ohne Fluss in der Nähe?+
Auch Starkregen kann unabhängig von der unmittelbaren Nähe zu einem Fluss zu Überschwemmungen führen. Für die individuelle Beurteilung sind Standort, Gebäude und bestehender Versicherungsschutz relevant.
Was ist der Unterschied zwischen Wohngebäude- und Hausratversicherung?+
Vereinfacht gesagt betrifft die Wohngebäudeversicherung das Gebäude und fest damit verbundene Bestandteile. Die Hausratversicherung betrifft grundsätzlich bewegliche Gegenstände des privaten Haushalts. Der genaue Umfang richtet sich nach dem jeweiligen Vertrag.
Ist der Keller mitversichert?+
Das lässt sich nicht pauschal beantworten. Relevant sind unter anderem Versicherungsvertrag, Nutzung des Kellers, Art des beschädigten Gegenstands und vereinbarter Elementarschutz.
Ist Rückstau automatisch versichert?+
Nicht grundsätzlich. Ob Rückstau versichert ist und welche Voraussetzungen gelten, muss anhand des jeweiligen Versicherungsvertrags geprüft werden.
Was ist, wenn meine Heizung im Keller beschädigt wird?+
Eine fest installierte Heizungsanlage kann dem Gebäude zuzuordnen sein. Ob ein konkreter Schaden versichert ist, hängt von der Schadenursache und dem vereinbarten Versicherungsschutz ab.
Sind Möbel und Elektrogeräte versichert?+
Diese können grundsätzlich zum Hausrat gehören. Ob Versicherungsschutz für einen Elementarschaden besteht, hängt unter anderem davon ab, ob entsprechende Naturgefahren in der Hausratversicherung eingeschlossen wurden.
Können auch Mieter Elementarschutz benötigen?+
Für das Gebäude ist grundsätzlich der Eigentümer zuständig. Der eigene Hausrat eines Mieters kann jedoch durch Elementarschäden betroffen sein. Deshalb kann der Elementarschutz innerhalb der Hausratversicherung relevant sein.
Kann ich meine bestehende Versicherung einfach prüfen lassen?+
Ja. Genau dafür ist der Elementar-Check gedacht.
Elementar-Check
Weißt du, wie dein Zuhause bei Starkregen und Überschwemmung abgesichert ist?
Wir prüfen deine bestehenden Verträge und zeigen dir verständlich, welche Naturgefahren berücksichtigt sind und wo gegebenenfalls Anpassungsbedarf besteht.