Betriebshaftpflicht & Subunternehmer

Subunternehmer einsetzen: Wer trägt welches Risiko?

Wer Arbeiten an Subunternehmer vergibt, gibt damit nicht automatisch jedes Risiko ab. Entscheidend ist, welche Haftungsfragen entstehen können und ob der eigene Versicherungsschutz diese Konstellation berücksichtigt.

Beratungstermin vereinbaren

Spezialisierte Beratung für gewerbliche Haftpflichtrisiken

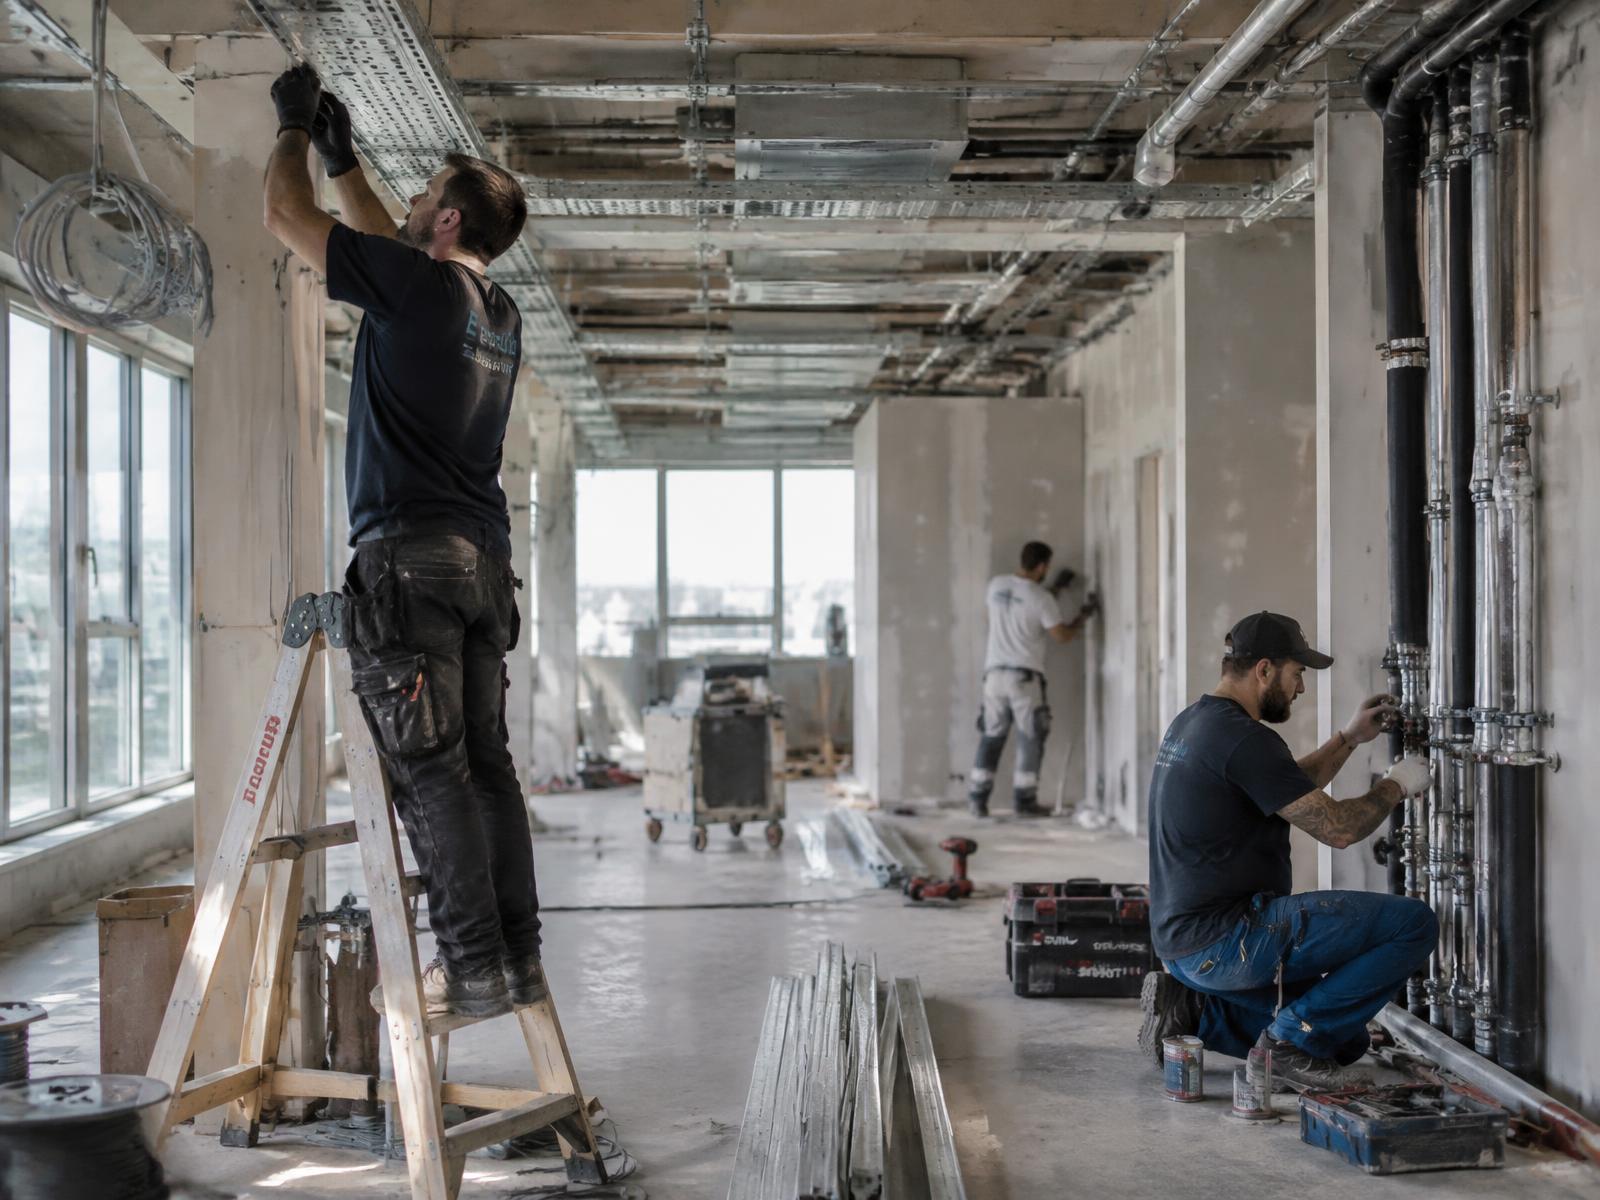
Elektriker, Installateur und Trockenbauer arbeiten gleichzeitig in einem Gebäude im Innenausbau
  1. Kunde
  2. Hauptunternehmer
  3. Subunternehmer

Mehr Beteiligte = mehr Schnittstellen

Begriff

Was ist ein Subunternehmer?

Ein Unternehmen erhält einen Auftrag und vergibt einen Teil der Leistung an ein weiteres selbstständiges Unternehmen. Dieses Unternehmen wird häufig als Subunternehmer oder Nachunternehmer bezeichnet.

Die genaue rechtliche Einordnung hängt vom konkreten Vertragsverhältnis ab.

Warum entstehen beim Einsatz von Subunternehmern zusätzliche Risiken?

Mit jedem weiteren Unternehmen entstehen zusätzliche Schnittstellen zwischen:

AuftraggeberHauptunternehmerSubunternehmerWeitere GewerkeLieferantenPlanerProjektleitung

Mögliche Risiken

  • Personen- und Sachschäden
  • Beschädigung fremder Sachen
  • Tätigkeitsschäden
  • Mängel und Folgeschäden
  • Vermögensschäden
  • Umweltschäden
  • Produktschäden
  • Unklare Zuständigkeiten
  • Regress- und Ausgleichsfragen
  • Vertrags- und Nachunternehmerketten

Arbeit vergeben ≠ automatisch Haftung abgeben

Arbeit vergeben bedeutet nicht automatisch, jedes Haftungsrisiko abzugeben. Welche rechtlichen Ansprüche im Einzelfall bestehen, ist eine juristische Frage und nicht Gegenstand der Beratung durch pinksurance.

Was bedeutet § 278 BGB im Zusammenhang mit Subunternehmern?

§ 278 BGB regelt die sogenannte Verantwortlichkeit für Erfüllungsgehilfen.

Ein Unternehmen kann sich unter bestimmten Voraussetzungen das Verschulden von Personen oder Unternehmen zurechnen lassen müssen, die es zur Erfüllung eigener vertraglicher Verpflichtungen einsetzt.

Ob ein Subunternehmer im konkreten Vertragsverhältnis als Erfüllungsgehilfe anzusehen ist und welche Rechtsfolgen daraus entstehen, hängt von der jeweiligen Vertrags- und Haftungssituation ab.

Versicherungsrelevante Frage

Nicht: „Wer hat recht?“

Sondern: „Ist meine Betriebshaftpflicht darauf vorbereitet, wenn Ansprüche wegen einer Tätigkeit eines eingesetzten Subunternehmers gegen mein Unternehmen erhoben werden?“

Kann auch der Subunternehmer selbst in Anspruch genommen werden?

Neben vertraglichen Verpflichtungen können auch gesetzliche Schadenersatzansprüche eine Rolle spielen.

§ 823 BGB regelt unter anderem Schadenersatzansprüche bei der rechtswidrigen und schuldhaften Verletzung bestimmter geschützter Rechtsgüter, beispielsweise Leben, Körper, Gesundheit und Eigentum.

Ob im konkreten Schadenfall ein Anspruch gegen einen Subunternehmer besteht, muss rechtlich anhand des Einzelfalls beurteilt werden.

Für den Subunternehmer ist daher entscheidend, dass die eigene Betriebshaftpflicht zu seiner tatsächlichen Tätigkeit passt.

Wichtiger Unterschied

Mangel oder Haftpflichtschaden? Ein wichtiger Unterschied

Eigene Leistung mangelhaft

Beispiel

Ein Installateur verlegt eine Leitung fehlerhaft. Die Leitung muss erneut korrekt verlegt werden.

Die Kosten für die ordnungsgemäße Herstellung der ursprünglich geschuldeten Leistung sind grundsätzlich zunächst ein Erfüllungs- bzw. Gewährleistungsthema. Ob und in welchem Umfang Kosten versichert sind, richtet sich nach dem konkreten Versicherungsvertrag.

Zusätzlicher Schaden entsteht

Beispiel

Durch die fehlerhaft verlegte Leitung tritt Wasser aus. Wände, Boden oder Einrichtung werden beschädigt.

Solche zusätzlich entstehenden Fremdschäden können – abhängig von Haftung und Versicherungsbedingungen – in den Bereich einer Betriebshaftpflichtversicherung fallen.

Merkhilfe

Mangel ≠ automatisch Haftpflichtschaden

Ein Mangel und ein daraus entstehender Haftpflichtschaden sind nicht dasselbe.

Funktion

Welche Aufgabe hat die Betriebshaftpflicht?

Eine Betriebshaftpflicht erfüllt typischerweise drei Funktionen.

1. Ansprüche prüfen

Die Versicherung prüft im Rahmen des Versicherungsvertrags, ob ein versicherter Haftpflichtanspruch besteht.

2. Unberechtigte Ansprüche abwehren

Unberechtigte oder überhöhte Schadenersatzansprüche können abgewehrt werden.

3. Berechtigte Ansprüche regulieren

Berechtigte und versicherte Ansprüche können im Rahmen der vereinbarten Versicherungssummen übernommen werden.

Mitversicherung

Ist ein Subunternehmer automatisch über den Auftraggeber versichert?

Davon sollte man nicht automatisch ausgehen.

Betriebshaftpflichtverträge können die gesetzliche Haftpflicht des Versicherungsnehmers aus der Beauftragung von Subunternehmern berücksichtigen. Das bedeutet jedoch nicht automatisch, dass der Subunternehmer selbst über diesen Vertrag als versichertes Unternehmen abgesichert ist.

Auftraggeber

„Bin ich versichert, wenn wegen einer Tätigkeit meines Subunternehmers Ansprüche gegen mein Unternehmen erhoben werden?“

Subunternehmer

„Bin ich selbst ausreichend versichert, wenn aufgrund meiner Tätigkeit ein Schaden entsteht?“

Vertragsdetails

Welche Punkte sollten im Haftpflichtvertrag geprüft werden?

  • Einsatz von Subunternehmern
  • Versicherte Betriebsbeschreibung
  • Tatsächliche Tätigkeit
  • Tätigkeitsschäden
  • Bearbeitungsschäden
  • Leitungsschäden
  • Schäden an fremden Gebäuden
  • Schäden an fremden Grundstücken
  • Mietsachschäden
  • Produkthaftpflicht
  • Erweiterte Produkthaftpflicht
  • Umwelt-Haftpflicht
  • Umweltschadenversicherung
  • Reine Vermögensschäden
  • Auslandsschäden
  • Versicherungssummen
  • Sublimits
  • Selbstbeteiligungen
  • Nachhaftung
  • Vertraglich übernommene Haftung
  • Ausschlüsse

Welche Deckungsbausteine relevant sind, hängt von Branche, Tätigkeit und Schadenpotenzial des Unternehmens ab.

Tätigkeitsschäden: besonders relevant in Handwerk und Bau

Tätigkeitsschäden können entstehen, wenn bei der beruflichen Tätigkeit fremde Sachen beschädigt werden. Gerade wenn mehrere Betriebe am selben Objekt arbeiten, ist das ein zentraler Prüfpunkt.

Der konkrete Versicherungsschutz richtet sich immer nach den vereinbarten Versicherungsbedingungen.

Mehr dazu: Haftpflichtversicherung für Bauhandwerker

  • Ein Elektriker beschädigt beim Bohren eine Leitung.
  • Ein Monteur beschädigt eine Maschine des Auftraggebers.
  • Ein Maler beschädigt einen hochwertigen Boden.
  • Ein Dachdecker beschädigt bestehende Gebäudeteile.
  • Ein Sanitärbetrieb verursacht einen Wasserschaden.
  • Ein Tiefbauunternehmen beschädigt eine Versorgungsleitung.
Beispiele

Typische Schadenkonstellationen mit Subunternehmern

Die folgenden Fälle dienen ausschließlich der Veranschaulichung typischer Risikosituationen und stellen keine rechtliche Bewertung dar.

Sanitär

Ein Subunternehmer montiert eine Verbindung fehlerhaft. Später tritt Wasser aus.

Elektro

Bei Arbeiten wird eine vorhandene Leitung beschädigt.

Dach

Nach Arbeiten dringt Wasser in das Gebäude ein.

Montage

Eine vorhandene Maschine wird während der Arbeiten beschädigt.

Ausbau

Ein Boden oder eine bereits fertige Oberfläche wird beschädigt.

Tiefbau

Eine bestehende Leitung wird bei Erdarbeiten beschädigt.

Ob eine Haftung oder Versicherungsschutz besteht, hängt vom konkreten Einzelfall und den jeweiligen Vertrags- und Versicherungsbedingungen ab.

Bau & Handwerk

Besonderheiten bei Bau und Handwerk

Im Bau- und Ausbaugewerbe werden Leistungen häufig an mehrere Nachunternehmer verteilt. Dadurch entstehen zahlreiche Schnittstellen. Gerade in solchen Konstellationen sollte der Versicherungsschutz zur tatsächlichen Projektstruktur passen.

  1. Bauherr
  2. Generalunternehmer
  3. Nachunternehmer
  4. Weitere Nachunternehmer

Prüfpunkte

  • Welche Arbeiten werden selbst ausgeführt?
  • Welche Arbeiten werden vergeben?
  • Welche Tätigkeiten führen Nachunternehmer aus?
  • Gibt es besonders hohe Schadenpotenziale?
  • Welche Versicherungssummen verlangen Auftraggeber?
  • Gibt es besondere Vertragsanforderungen an den Versicherungsschutz?
Allgemeine Information

Weitere rechtliche Risiken beim Einsatz von Nachunternehmern

Neben klassischen Haftpflichtschäden können beim Einsatz von Nachunternehmern weitere rechtliche oder wirtschaftliche Risiken entstehen. Die folgenden Hinweise dienen ausschließlich der allgemeinen Orientierung und sind keine Rechts- oder Steuerberatung.

Mindestlohn (§ 13 MiLoG i. V. m. § 14 AEntG)

Unter bestimmten gesetzlichen Voraussetzungen kann eine Auftraggeberhaftung für bestimmte Mindestentgeltverpflichtungen innerhalb einer Nachunternehmerkette in Betracht kommen. Ob eine solche Haftung im konkreten Fall vorliegt, ist rechtlich zu prüfen.

Dies ist nicht automatisch ein versicherter Haftpflichtschaden.

Sozialversicherungsbeiträge im Baugewerbe (§ 28e SGB IV)

Für bestimmte Konstellationen im Baugewerbe bestehen besondere gesetzliche Regelungen zur Haftung für Sozialversicherungsbeiträge. § 28e Abs. 3d SGB IV enthält hierbei unter anderem eine Wertgrenze von 275.000 Euro für bestimmte Bauleistungen.

Für die konkrete rechtliche oder sozialversicherungsrechtliche Prüfung sollte qualifizierter rechtlicher bzw. steuerlicher Rat eingeholt werden.

Scheinselbstständigkeit

Die Bezeichnung „Subunternehmer“ bedeutet nicht automatisch, dass sozialversicherungsrechtlich eine selbstständige Tätigkeit vorliegt. Entscheidend sind die tatsächlichen Umstände. Informationen und das Statusfeststellungsverfahren bietet die Deutsche Rentenversicherung.

pinksurance nimmt keine arbeits- oder sozialversicherungsrechtliche Statusprüfung vor.

Checklisten

Zum Abhaken: Wo stehst du?

Die Checklisten helfen bei der Orientierung. Deine Auswahl wird nicht gespeichert oder übertragen.

Checkliste für Unternehmen, die Subunternehmer einsetzen

0/10
Ein Versicherungsnachweis allein sagt nicht aus, ob jeder mögliche Schaden versichert wäre. Entscheidend sind die tatsächliche Tätigkeit und die Versicherungsbedingungen.

Checkliste für Subunternehmer

0/11
Je nach Tätigkeit können zusätzlich relevant sein:BerufshaftpflichtVermögensschadenhaftpflichtIT-HaftpflichtPlanungshaftpflichtProdukthaftpflichtErweiterte ProdukthaftpflichtUmwelthaftpflichtUmweltschadenversicherung

Was pinksurance prüfen kann

pinksurance kann im Rahmen der Tätigkeit als Versicherungsmakler unter anderem prüfen,

  • welche betrieblichen Tätigkeiten versichert sind
  • ob der Einsatz von Subunternehmern im Versicherungsschutz berücksichtigt wird
  • ob die Betriebsbeschreibung zur tatsächlichen Tätigkeit passt
  • welche Versicherungssummen vereinbart sind
  • welche Sublimits bestehen
  • welche relevanten Ausschlüsse bestehen
  • ob Tätigkeitsschäden eingeschlossen sind
  • welche zusätzlichen Haftpflichtbausteine sinnvoll sein können
  • ob bestehender Versicherungsschutz zum tatsächlichen betrieblichen Risiko passt
  • welche Versicherungskonzepte am Markt für die jeweilige Tätigkeit infrage kommen

Was pinksurance nicht prüft

pinksurance bietet keine Rechts- oder Steuerberatung und übernimmt insbesondere keine rechtliche Prüfung von:

  • Konkrete Haftungsansprüche
  • Werkverträge
  • Subunternehmerverträge
  • AGB
  • Haftungsklauseln
  • Regressansprüche
  • Vertragswirksamkeit
  • Arbeitsrechtliche Fragestellungen
  • Scheinselbstständigkeit
  • Sozialversicherungsrechtliche Statusfragen
  • Mindestlohnhaftung
  • Verantwortlichkeiten einzelner Projektbeteiligter

Für solche Fragestellungen sollte bei Bedarf entsprechend qualifizierte Rechts- oder Steuerberatung hinzugezogen werden.

Wir prüfen Versicherungsschutz – keine Rechtsansprüche.

Spezialisierung auf gewerbliche Haftpflichtrisiken

Haftpflicht ist mehr als eine hohe Versicherungssumme

Bei gewerblichen Haftpflichtrisiken kommt es nicht nur darauf an, ob eine Betriebshaftpflicht vorhanden ist. Entscheidend ist unter anderem:

  • welche Tätigkeiten versichert sind
  • welche Schadenarten eingeschlossen sind
  • wie Subunternehmer berücksichtigt werden
  • welche Ausschlüsse gelten
  • wie hoch Sublimits sind
  • ob Versicherungssumme und Schadenpotenzial zusammenpassen

pinksurance prüft gewerbliche Haftpflichtkonzepte deshalb anhand des tatsächlichen Betriebsrisikos und nicht ausschließlich nach dem Beitrag.

Ablauf

So läuft der Haftpflicht-Check ab

Wir prüfen deinen Versicherungsschutz – in vier klaren Schritten.

01

Betrieb verstehen

Tätigkeiten, Branche, Umsatz, Mitarbeitende, Auftraggeber und Einsatz von Nachunternehmern erfassen.

02

Risiken einordnen

Versicherungsrelevante Tätigkeiten und mögliche Schadenkonstellationen betrachten.

03

Vertrag prüfen

Versicherungssummen, Ausschlüsse, Sublimits und relevante Deckungsbausteine prüfen.

04

Ergebnis besprechen

Versicherungsschutz verständlich einordnen und mögliche Optimierungen aufzeigen.

Häufige Fragen

Häufige Fragen zu Subunternehmern und Betriebshaftpflicht

Haftet ein Hauptunternehmer für einen Subunternehmer?

Darauf gibt es keine pauschale Antwort. Die rechtliche Bewertung hängt vom jeweiligen Vertragsverhältnis und den Umständen des Einzelfalls ab; § 278 BGB zur Verantwortlichkeit für Erfüllungsgehilfen kann dabei eine Rolle spielen. Eine individuelle rechtliche Einschätzung ist nicht Gegenstand der Versicherungsberatung. Versicherungsseitig ist zu prüfen, ob die Betriebshaftpflicht den Einsatz von Subunternehmern berücksichtigt.

Ist ein Subunternehmer automatisch mitversichert?

Davon sollte nicht automatisch ausgegangen werden. Eine Betriebshaftpflicht kann die gesetzliche Haftpflicht des Versicherungsnehmers aus der Beauftragung von Subunternehmern berücksichtigen. Ob der Subunternehmer selbst über diesen Vertrag abgesichert ist, richtet sich nach dem konkreten Vertrag.

Braucht ein Subunternehmer eine eigene Betriebshaftpflicht?

Eine allgemeine gesetzliche Pflicht zur Betriebshaftpflicht besteht nicht für jede Tätigkeit. In vielen Konstellationen ist eigener Versicherungsschutz jedoch sinnvoll und wird von Auftraggebern häufig als Nachweis verlangt. Wichtig ist, dass der Vertrag zur tatsächlichen Tätigkeit passt.

Zahlt die Betriebshaftpflicht für fehlerhafte Arbeit?

Hier ist zu unterscheiden: Die ordnungsgemäße Herstellung der eigenen, ursprünglich geschuldeten Leistung ist grundsätzlich zunächst ein Erfüllungs- bzw. Gewährleistungsthema. Entsteht aus dem Mangel ein zusätzlicher Fremdschaden, kann dieser – abhängig von Haftung und Versicherungsbedingungen – in den Bereich der Betriebshaftpflicht fallen. Ein pauschales Leistungsversprechen lässt sich daraus nicht ableiten.

Was sind Tätigkeitsschäden?

Tätigkeitsschäden sind Schäden an fremden Sachen, die unmittelbar bei der beruflichen Tätigkeit an oder mit diesen Sachen entstehen – etwa beim Bohren, Montieren oder Bearbeiten. Sie sind nicht in jedem Vertrag gleich geregelt; maßgeblich sind die vereinbarten Bedingungen.

Was passiert, wenn der Subunternehmer keine Versicherung hat?

Fehlender Versicherungsschutz kann dazu führen, dass ein Schaden nicht über eine Haftpflichtversicherung des Subunternehmers reguliert werden kann. Welche Ansprüche zwischen den Beteiligten bestehen, ist rechtlich zu beurteilen und nicht Gegenstand der Versicherungsberatung.

Kann der Hauptunternehmer beim Subunternehmer Regress nehmen?

Ob und in welchem Umfang Regress- oder Ausgleichsansprüche bestehen, hängt vom jeweiligen Vertrags- und Haftungsverhältnis ab und ist rechtlich zu prüfen. Versicherungsseitig kann betrachtet werden, wie der eigene Vertrag solche Konstellationen behandelt.

Welche Versicherungssumme sollte ein Subunternehmer haben?

Eine pauschale Summe ist nicht sinnvoll. Die passende Höhe hängt unter anderem von Tätigkeit, Auftragshöhe, Schadenpotenzial, Anforderungen der Auftraggeber und Branche ab.

Ist ein Subunternehmer immer selbstständig?

Nein, nicht automatisch. Für die sozialversicherungsrechtliche Einordnung können die tatsächlichen Verhältnisse entscheidend sein. Bei Unsicherheit kann das Statusfeststellungsverfahren der Deutschen Rentenversicherung genutzt werden. pinksurance nimmt keine Statusprüfung vor.

Gibt es Besonderheiten im Baugewerbe?

Ja. Im Baugewerbe können besondere gesetzliche, vertragliche und versicherungsbezogene Themen relevant sein – etwa lange Nachunternehmerketten, Anforderungen von Auftraggebern an Versicherungsnachweise oder besondere Regelungen zu Mindestentgelten und Sozialversicherungsbeiträgen. Die rechtliche Einordnung sollte bei Bedarf qualifiziert geprüft werden.

Haftpflicht-Check

Passt deine Betriebshaftpflicht zu deinem tatsächlichen Risiko?

Du arbeitest regelmäßig mit Subunternehmern oder bist selbst als Nachunternehmer tätig? Dann können wir prüfen, ob dein bestehender Versicherungsschutz diese Konstellation ausreichend berücksichtigt.

Du möchtest lieber direkt sprechen?

Deine Konstellation

Unverbindlich. Wir prüfen deinen Versicherungsschutz – keine Rechtsansprüche.

Hinweis: Die Inhalte dieser Seite dienen ausschließlich der allgemeinen Information über Haftungs- und Versicherungsrisiken beim Einsatz von Subunternehmern. Sie stellen keine Rechts- oder Steuerberatung dar. pinksurance prüft im Rahmen der Maklertätigkeit den bestehenden Versicherungsschutz und versicherungsrelevante Risiken. Die rechtliche Beurteilung konkreter Vertrags-, Haftungs-, Regress-, arbeits- oder sozialversicherungsrechtlicher Fragestellungen ist nicht Gegenstand der Beratung. Wende dich hierzu bei Bedarf an eine entsprechend qualifizierte Rechts- oder Steuerberatung.

Termin buchen